Respuesta rápida: Diversificar ahorros significa no concentrar todo tu dinero disponible en un solo “cajón” (una sola cuenta, un solo plazo, un solo tipo de riesgo o una sola entidad), de modo que un imprevisto, un límite operativo o un mal momento de un instrumento no te deje sin opciones. No es sinónimo de “invertir en todo” ni de comprar productos que no entiendes.
En Banco.guru lo tratamos como idea educativa: primero liquidez y seguridad básica, después —si aplica— otras capas. Sin vender fondos, seguros ni papeles.
Diversificar no es lo mismo que “buscar más rendimiento”
La diversificación, en lenguaje cotidiano de ahorro, responde a preguntas como:
- Si necesito dinero esta semana, ¿qué parte puedo usar sin penalización?
- Si una cuenta o un canal falla un día, ¿tengo alternativa para pagar?
- Si influyo en un solo producto a largo plazo, ¿qué pasa si las condiciones cambian?
Buscar rendimiento es otra decisión, con otros riesgos. Mezclar ambas sin claridad es cómo la gente termina en productos que no puede explicar en una frase —y ahí empiezan los problemas de ofertas milagro.
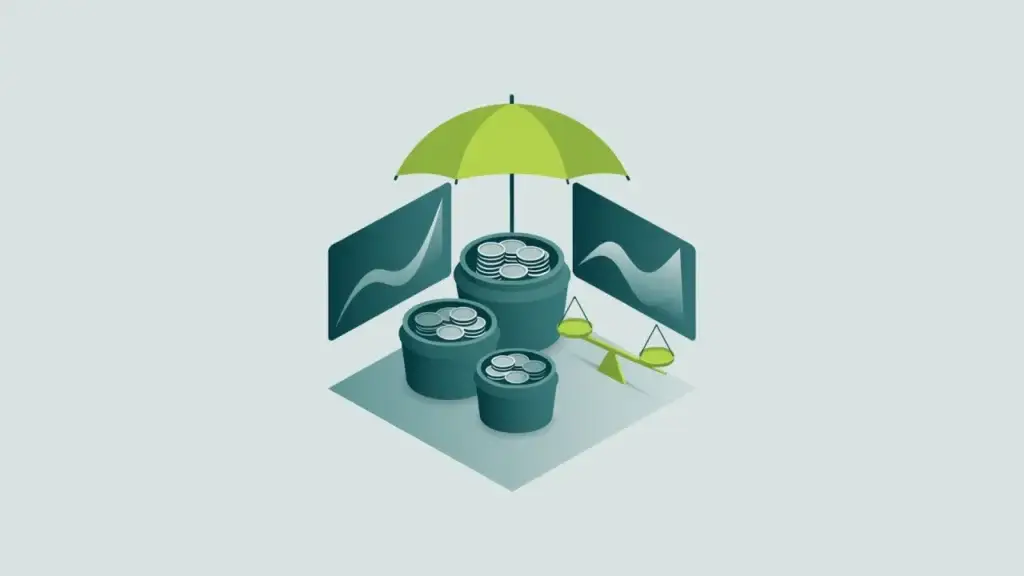
Capas típicas (mapa conceptual, no recomendación)
- Colchón líquido: dinero para emergencias y gastos del mes. Relacionado con el fondo de emergencia y con dónde guardarlo.
- Metas de mediano plazo: dinero etiquetado (viaje, equipo, enganche) que no debería estar todo “bloqueado” o todo “gastable con un clic”.
- Instrumentos a plazo o de menor liquidez: por ejemplo un depósito a plazo fijo —útil solo si entiendes plazos, renovación y qué pasa si retiras antes.
- Otras formas de ahorro/inversión: solo cuando ya cubriste lo básico y comprendes costos, riesgos y horizontes. Aquí no listamos productos ni rentabilidades.
Diversificar entre capas ≠ repartir 25% en cuatro apps de moda.
Riesgos de “no diversificar” el ahorro cotidiano
- Todo en la cuenta de gastos: el dinero “se evapora” en el día a día.
- Todo a plazo: una emergencia te obliga a romper condiciones o a endeudarte caro.
- Todo en un solo canal digital sin plan B: un bloqueo de app o SIM te complica —ver SIM swapping y protección en banca móvil.
- Todo en un solo tipo de promesa de rentabilidad: concentración de riesgo de comprensión (no sabes qué tienes).
Ejemplo hipotético
Hipotético: Ana tiene 1.200. Opción A: 1.200 en la cuenta donde paga el supermercado. Opción B: 400 líquidos para emergencias, 500 en una meta a 8 meses con transferencias automáticas, 300 en un instrumento a plazo que ella sí entiende. No afirmamos qué rinde más; ilustramos que A y B se comportan distinto ante un imprevisto de 250.
Segundo hipotético: Luis “diversifica” en cinco plataformas de alto riesgo porque un video lo dijo. En realidad concentró riesgo de fraude y de no entender. Diversificar mal puede ser peor que un colchón simple bien cuidado.
¿Cómo pensarlo sin comprar nada hoy?
- Define tu meta de ahorro en montos y fechas honestas.
- Separa “dinero que puede dormir” de “dinero que debe despertar en 72 horas”.
- Automatiza aportes pequeños —transferencias programadas— antes de optimizar productos.
- Revisa comisiones y condiciones en documentos oficiales, no en influencers.
- Recuerda la inflación y el poder adquisitivo: el efectivo bajo el colchón también “cuesta” en poder de compra; eso no justifica saltar a riesgos opacos.
Diversificación vs liquidez
La liquidez es cuán rápido conviertes un activo en dinero usable sin daño relevante. Diversificar ahorros suele incluir mezclar niveles de liquidez a propósito. Un portafolio “todo líquido” puede ser correcto en una etapa; “todo ilíquido” casi nunca lo es si aún no tienes colchón.
Preguntas frecuentes
¿Debo tener cuentas en varios bancos?
Puede ser una forma de reducir riesgo operativo, con el costo de más complejidad. No es obligatorio. Evalúa utilidad real, no el número de apps.
¿Diversificar implica invertir en bolsa?
No. Puedes diversificar capas de ahorro sin mercados. Invertir es un paso aparte, con educación y horizonte propios.
¿Cuántos “cajones” son demasiados?
Si no puedes explicar cada cajón en una frase y revisar saldos en 10 minutos, probablemente te dispersaste.
¿El interés compuesto exige diversificar?
El interés compuesto es una mecánica; la diversificación es gestión de riesgo y liquidez. Se pueden combinar, pero no son lo mismo.
¿Qué hago con dinero que “sobra” este mes?
Primero meta y colchón; después decide. Evita el botón de producto solo porque está destacado en la app.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones, tarifas, trámites y reglas dependen de cada entidad y de la regulación vigente en tu país. Verifica siempre en fuentes oficiales y en tu contrato.