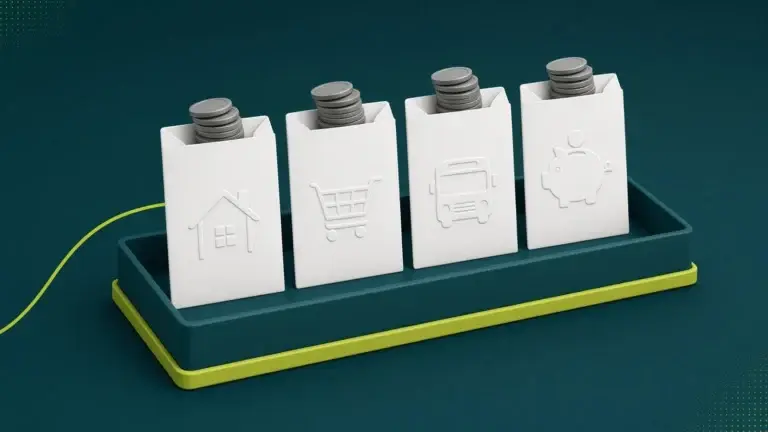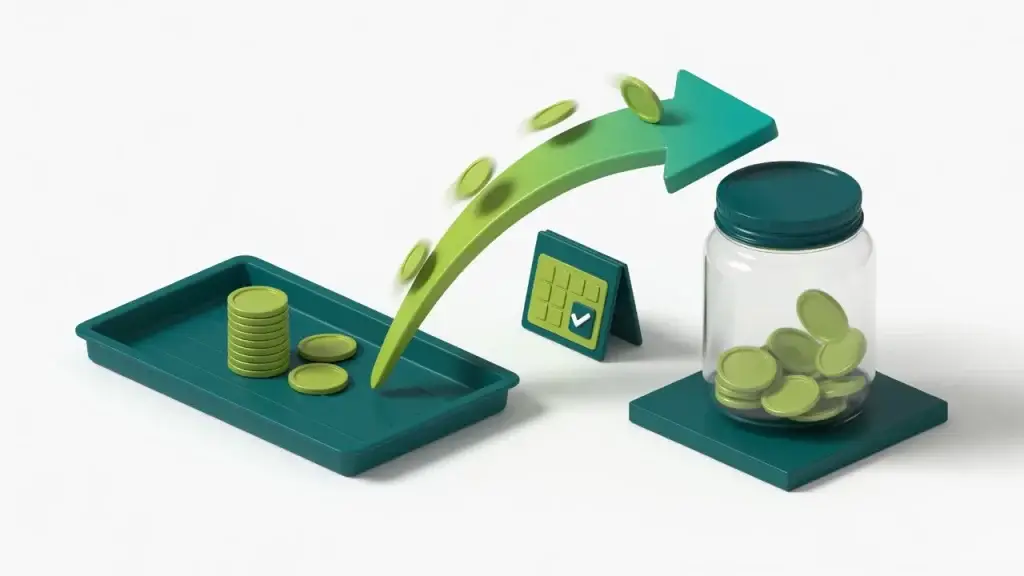
Respuesta rápida: El ahorro automático consiste en programar una transferencia recurrente (idealmente el día de cobro o justo después) desde tu cuenta de gastos hacia una cuenta o reserva separada, para “pagarte primero” sin depender de la disciplina del fin de mes. Empieza con un monto pequeño y sostenible, evita dejar la cuenta corriente en rojo y trata el aporte como un gasto fijo más. Es un hábito de apoyo al fondo de emergencia, no un producto que Banco.guru venda.
En Banco.guru lo explicamos como diseño de comportamiento + herramientas de banca digital: transferencias programadas, separación de cuentas y revisión periódica. Sin tasas inventadas y sin “mejores apps” comerciales.
Qué es (y qué no es) el ahorro automático
Es: un sistema en el que el dinero se mueve solo, con frecuencia definida, hacia un destino de ahorro o reserva. Reduce la fricción de “acordarme de ahorrar cuando sobre”.
No es:
- Una garantía de rentabilidad.
- Un sustituto de un presupuesto realista.
- Permiso para endeudarte porque “ya estás ahorrando”.
- Una recomendación de un banco, fondo o app concreta.
Si tu meta es un colchón de liquidez, combina este hábito con criterios de dónde guardar el fondo de emergencia: prioridad a disponibilidad y a no apostar el capital.
Págate primero: la lógica detrás del hábito
“Págate primero” significa tratar el ahorro como una obligación del día de cobro, no como el residuo del domingo. En la práctica:
- Entra el ingreso (nómina, honorarios estables, etc.).
- Se dispara la transferencia programada al ahorro.
- Con lo que queda, operas el mes (gastos esenciales, deudas, ocio según tu plan).
Encaja bien con un marco tipo presupuesto 50/30/20: el porcentaje exacto lo defines tú; lo importante es que el aporte sea automático y revisable, no heroico un mes y cero el siguiente.
Cómo armar transferencias programadas (pasos generales)
Los menús cambian por entidad y país, pero el flujo suele ser similar en banca digital o app:
- Elige el destino: una cuenta de ahorro separada, una subcuenta o un “bolsillo” interno. Separar reduce la tentación de gastar lo que “parece disponible”.
- Define el monto: empieza pequeño si estás formando el hábito. Sube cuando el mes demuestre holgura.
- Fija la fecha: el día de cobro o 1–2 días después (deja margen si la nómina a veces se atrasa).
- Frecuencia: mensual es lo más común con sueldo mensual; quincenal si cobras así.
- Confirma límites y comisiones: algunas transferencias internas son gratis; otras redes o horarios pueden tener costo — revisa el tarifario, en línea con lo visto en comisiones bancarias.
- Activa alertas: aviso de ejecución y de saldo bajo.
Si tu ingreso llega a una cuenta nómina, revisa qué cargos y condiciones tiene ese producto antes de programar montos altos que te dejen sin colchón operativo.
| Elemento | Buen diseño | Señal de fricción |
|---|---|---|
| Monto | Cabe casi todos los meses | Solo funciona el mes “bueno” |
| Fecha | Justo después del cobro | A fin de mes “si sobra” |
| Destino | Cuenta/bolsillo separado | Misma cuenta de gastos diarios |
| Revisión | Cada 1–3 meses | Nunca mirar si falló |
| Saldo operativo | Queda margen para esenciales | Sobregiro o pagos rechazados |
Empieza pequeño (y por qué eso importa)
Un aporte mínimo constante suele vencer a un aporte ambicioso que se cancela a las tres semanas. Razones educativas:
- Reduce resistencia psicológica: el cerebro acepta más fácil “poco y automático”.
- Genera evidencia: ves el saldo crecer y refuerzas el hábito.
- Protege el flujo: menos riesgo de sobregiro, comisiones por fondos insuficientes o uso de tarjeta para tapar huecos.
Hipotético — cifras inventadas: si destinaras 20 (unidad monetaria inventada) cada mes durante 12 meses, acumularías 240 solo por aportes (sin asumir rendimiento). Si en el mes 4 subes a 40 porque el presupuesto lo permite, el ritmo mejora sin haber roto el hábito al inicio. Estas cifras son hipotéticas; no son un rendimiento ni una meta universal.
Cuando el colchón ya cubre imprevistos básicos, puedes decidir si parte del excedente va a otras metas. El interés compuesto importa más en horizontes largos de inversión; el fondo de emergencia prioriza liquidez — ver también interés compuesto para no confundir objetivos.
Cuenta separada: menos tentación, más claridad
Mezclar ahorro de emergencia con la cuenta de café diario suele terminar en “lo uso y luego lo repongo”. Separar ayuda a:
- Ver el progreso sin ruido de gastos cotidianos.
- Evitar pagos accidentales contra el colchón.
- Definir reglas personales (“solo toco esto ante X tipo de emergencia”).
Si operas en Ecuador u otros países con redes de transferencia, entiende costos y tiempos de mover dinero entre entidades — contexto útil en transferencias y Banred — y prioriza, cuando puedas, movimientos internos o programados de bajo costo.
Evitar el sobregiro y los “ahorrismos” que salen caros
El ahorro automático falla (o sale caro) cuando:
- El monto programado es mayor que el saldo típico post-cobro.
- Hay cargos por fondos insuficientes, cheques/débitos rechazados o intereses de descubierto (según producto y país).
- Compensas el hueco con tarjeta y acumulas interés caro.
- Ignoras la inflación: el colchón pierde poder de compra con el tiempo, pero eso no justifica meter el fondo de emergencia en riesgos altos — marco en inflación y poder adquisitivo.
Regla práctica educativa: el aporte automático debe dejar margen operativo para esenciales y deudas del mes. Si un mes es atípico (aguinaldo, comisión extra, gasto médico), pausa o reduce temporalmente; no abandones el sistema entero.
Diseño de hábito: revisión, no perfeccionismo
Automatizar no significa “olvidar para siempre”. Agenda una revisión breve:
- ¿Se ejecutó la transferencia los últimos meses?
- ¿El monto sigue siendo cómodo?
- ¿Ya alcanzó un primer escalón del fondo de emergencia?
- ¿Hay que subir, bajar o dividir metas (emergencia vs. otra meta)?
La sostenibilidad gana a la intensidad. Un sistema mediocre que corre 24 meses supera a un plan perfecto abandonado en la semana tres.
Checklist para activar hoy (sin venderte un producto)
- Abre o identifica un destino separado para el ahorro.
- Calcula un monto pequeño que quepa tras esenciales y deudas.
- Programa la transferencia el día de cobro (o poco después).
- Activa alertas de ejecución y de saldo bajo.
- Revisa comisiones de transferencia y condiciones de tu cuenta nómina/gastos.
- Agenda revisión en 30–90 días.
- Cuando el hábito esté firme, evalúa subir el monto —no al revés.
Preguntas frecuentes
¿Cuánto debo transferir en automático?
El monto que quepa casi todos los meses sin generar sobregiro. No hay porcentaje universal publicado por Banco.guru. Usa tu presupuesto y tu meta de fondo de emergencia como guía.
¿Mejor el mismo día del cobro o a fin de mes?
En general, cerca del cobro: reduce la tentación de gastar “lo que sobró”. Si tu nómina a veces se atrasa, programa uno o dos días después.
¿Puedo tener varios automáticos?
Sí, por ejemplo emergencia + otra meta. Empieza con uno solo si estás formando el hábito; demasiados débitos el mismo día pueden dejar la cuenta operativa justa.
¿El ahorro automático reemplaza el fondo de emergencia?
No: es el mecanismo para construirlo. El fondo es el colchón; la transferencia programada es la tubería.
Resumen
Ahorro automático con transferencias programadas: págate primero el día de cobro, empieza pequeño, separa el destino, evita el rojo y revisa el monto cada cierto tiempo. Es un hábito sostenible de apoyo al fondo de emergencia y al presupuesto, no un tip de producto financiero.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones de cuentas, transferencias, comisiones y sobregiros dependen de cada entidad y de la regulación de tu país. Revisa tu contrato y tarifario. Referencia educativa (contexto EE.UU., no tu producto local): CFPB — guía sobre fondo de emergencia. Autoridad de protección al consumidor financiero de tu país (texto plano; consulta el sitio oficial local).