Respuesta rápida
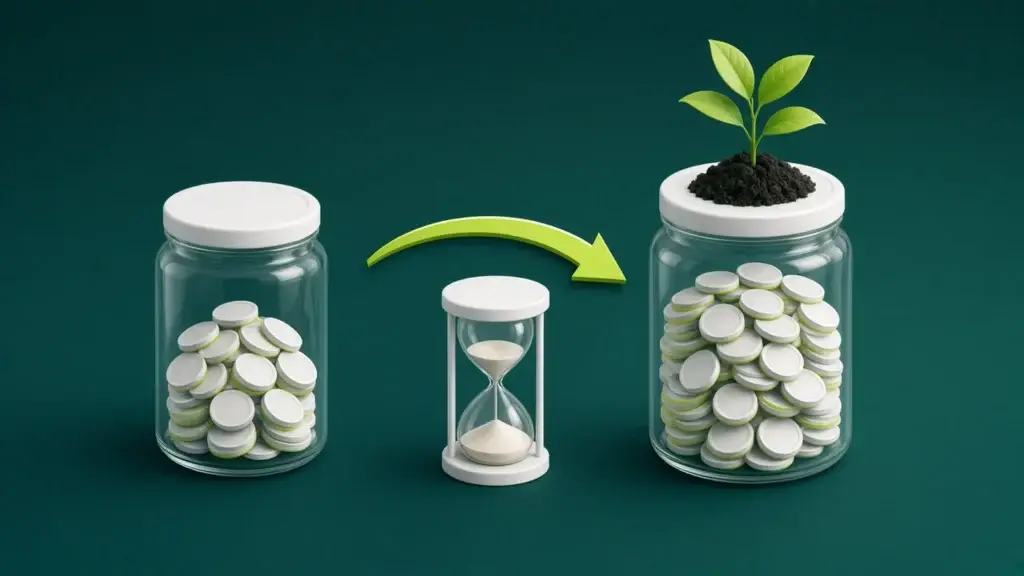
La regla del 72 es un atajo mental para estimar cuántos años tarda en duplicarse un monto con interés compuesto: divide 72 entre la tasa de interés anual (en porcentaje). Por ejemplo, al 6% anual, el dinero se duplica en unos 72 ÷ 6 = 12 años. Funciona igual para deudas y para la inflación. Es una aproximación, más precisa con tasas entre 6% y 10%.
En 30 segundos
- Años para duplicar ≈ 72 ÷ tasa anual (%).
- Al 6%: unos 12 años. Al 9%: unos 8 años.
- Sirve para ahorros, deudas e inflación.
- Es una aproximación, no un cálculo exacto.
No necesitas una calculadora financiera para hacerte una idea del poder del interés compuesto. La regla del 72 te da una respuesta rápida. Aquí explicamos cómo usarla y sus límites. Para entender la base, revisa qué es el interés compuesto.
¿Cómo se usa la regla del 72?
Divide 72 entre la tasa anual en porcentaje. El resultado son los años aproximados para que el monto se duplique. También puedes usarla al revés: 72 ÷ años deseados = tasa necesaria.
| Tasa anual | Años para duplicar (aprox.) |
|---|---|
| 3% | 24 |
| 4% | 18 |
| 6% | 12 |
| 8% | 9 |
| 9% | 8 |
| 12% | 6 |
¿Sirve también para deudas?
Sí. Una deuda que no pagas y que crece con interés compuesto también se duplica. Con una tasa alta, eso puede pasar muy rápido.
Ejemplo hipotético (cifras inventadas solo para ilustrar)
Si una deuda de tarjeta crece al 18% anual sin pagos, se duplicaría en unos 72 ÷ 18 = 4 años. Tasa ilustrativa; consulta la de tu tarjeta.
Revisa el costo total del crédito.
¿Y con la inflación?
Con la inflación, la regla te dice en cuántos años los precios se duplicarían, es decir, en cuánto tiempo tu dinero guardado perdería la mitad de su poder de compra. Con 3% de inflación anual, unos 24 años. Revisa inflación y ahorro.
¿Cuáles son sus límites?
- Es aproximada; con tasas muy bajas o muy altas el error crece.
- Supone una tasa constante y reinversión de intereses.
- No considera impuestos, comisiones ni aportes adicionales.
- Los rendimientos pasados no garantizan los futuros.
Tip Banco.guru: para un cálculo exacto con aportes mensuales, usa la calculadora de interés compuesto.
¿Cómo aplicarla a tus decisiones?
- Compara opciones de ahorro según cuánto tardan en duplicar.
- Prioriza pagar las deudas con tasas altas.
- Desconfía de promesas de duplicar el dinero en meses: implican tasas irreales. Revisa la estafa del falso trading.
Preguntas frecuentes
¿Por qué 72?
Porque es un número cercano al resultado matemático exacto y es divisible por muchos números, lo que facilita el cálculo mental.
¿Existe la regla del 70?
Sí, es una variante. Ambas son aproximaciones.
¿Funciona con tasas mensuales?
Usa la tasa anual efectiva para obtener años.
Aviso: Banco.guru es una guía de educación financiera independiente. La información es referencial: condiciones, costos, impuestos y leyes cambian según el país y la entidad; valida siempre tu caso con la institución financiera o la autoridad correspondiente.