Respuesta rápida: Un esquema piramidal es un modelo que paga a los primeros participantes principalmente con el dinero de quienes entran después, no con una actividad económica real sostenible. Las “inversiones milagro” prometen rentabilidades altas, rápidas y “seguras”, a menudo con urgencia y poca transparencia. Aprende a detectar señales de alerta, a diferenciar con cuidado un negocio legítimo de reclutamiento abusivo, y qué hacer si te contactan. Esta guía no inventa estadísticas de víctimas ni garantiza recuperación de fondos.
En Banco.guru lo enmarcamos en seguridad financiera, junto a phishing bancario, estafas por SMS y WhatsApp y hábitos para proteger datos en banca móvil.
¿Qué es un esquema piramidal (idea clara)?
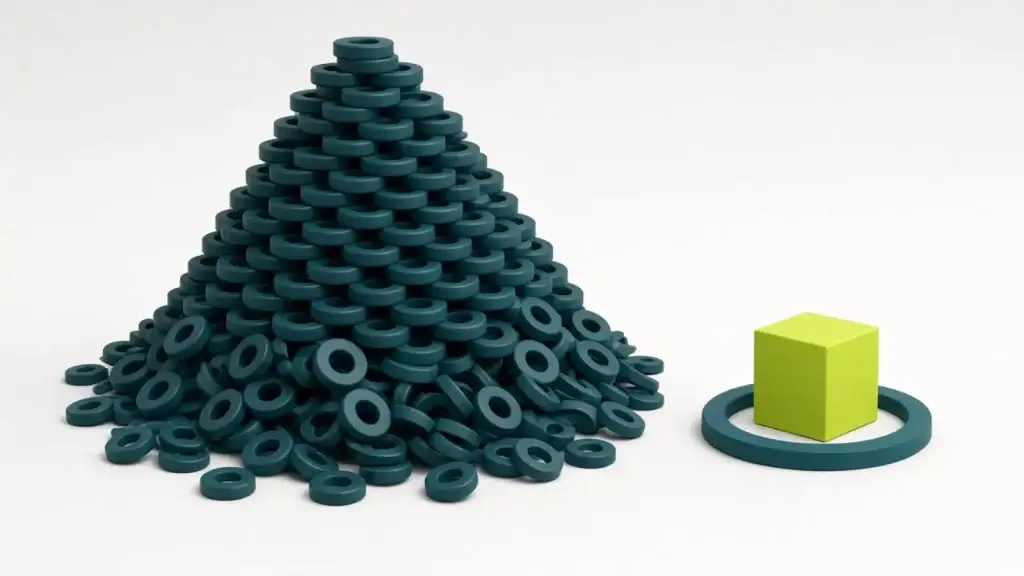
En una pirámide, el incentivo dominante es traer más personas que pongan dinero. Los pagos a los de arriba dependen del flujo de nuevos ingresos, no de ventas genuinas de un producto o servicio a clientes finales a precios de mercado. Cuando el reclutamiento se frena, el esquema se derrumba y los últimos en entrar suelen perder.
No hace falta un dibujo de triángulo en la presentación: a veces se disfraza de “club de inversión”, “cripto mentoría”, “negocios de alto retorno”, “ayuda mutua” o “economía colaborativa”. La etiqueta cambia; la dependencia del dinero nuevo no.
¿Qué son las “inversiones milagro”?
Son ofertas que combinan, en distinto grado:
- Promesas de ganancia desproporcionada frente a alternativas conocidas y reguladas.
- Lenguaje de cero riesgo o “garantizado”.
- Presión de tiempo (“solo hoy”, “cupos”).
- Testimonios emocionales, lujos ostentosos y poca documentación verificable.
- Pedir transferencias a cuentas personales, wallets no transparentes o plataformas opacas.
Una inversión legítima también puede ganar o perder; lo milagroso suele ser la certeza de ganar mucho sin explicación creíble del origen del retorno.
Pirámide vs negocio de red legítimo (con cuidado)
Existen empresas de venta multinivel o marketing en red que venden productos reales a consumidores. La línea ética y legal —que cada país regula de forma distinta— suele mirar si el ingreso depende sobre todo de reclutar o de vender bienes/servicios reales con valor independiente del reclutamiento.
Señales educativas de precaución (no son un veredicto legal sobre una marca concreta):
- Te pagan más por fichar gente que por vender producto a usuarios finales.
- Debes comprar inventario caro “para calificar” sin demanda clara.
- No puedes explicar en una frase sencilla de dónde sale la rentabilidad sin decir “de los que entran”.
Banco.guru no cataloga aquí empresas ni inventa umbrales legales: si dudas, consulta al regulador de valores / consumo de tu país y desconfía de quien te prohíba investigar.
Señales de alerta (red flags)
- Retornos altos + “sin riesgo” en el mismo discurso.
- Urgencia y castigo social si preguntas (“no crees en el equipo”).
- Falta de licencia o registro cuando la actividad parece captación de ahorro del público.
- Contratos vagos, en otro idioma sin traducción seria, o solo “términos” en una app.
- Pagos solo a cuentas de terceros o pedidos de secreto.
- Ganancias mostradas en pantallas que no puedes retirar salvo “invitar a tres amigos”.
- Uso de celebridades o deepfakes y logos de bancos/reguladores sin poder verificarlos en canales oficiales.
- Confusión deliberada con productos bancarios reales (“es como un depósito pero mejor”).
Varias de estas tácticas se solapan con ingeniería social: igual que en un cobro no autorizado en tarjeta, el objetivo es que actúes rápido y sin contrastar.
Contraste sano: interés compuesto y fondo de emergencia
El crecimiento real del dinero suele ser aburrido y desigual: ahorro, tiempo y, cuando aplica, el efecto del interés compuesto en productos comprensibles. Antes de “invertir” en algo opaco, prioriza un fondo de emergencia en un lugar que entiendas. Si alguien se burla de eso por ser “mentalidad pobre”, es una señal social, no un argumento financiero.
¿Qué hacer si te contactan o ya aportaste?
- No envíes más dinero “para liberar” un retiro.
- Guarda comprobantes, chats, capturas, contratos y datos de cuentas.
- Cambia contraseñas si compartiste accesos; revisa movimientos en tu banco y tarjeta.
- Reporta por los canales oficiales de tu entidad financiera si hubo transferencias o datos expuestos.
- Consulta a la autoridad de consumo, policía especializada o regulador de valores de tu país (nombres y URLs oficiales en su portal .gob).
- Desconfía de “recuperadores” que piden anticipo para recuperar lo perdido: puede ser una segunda estafa.
Referencia educativa genérica (texto plano, verifica en tu país): Superintendencias de compañías/valores/bancos, agencias de protección al consumidor y portales de alertas de estafas del gobierno. En Ecuador, por ejemplo, revisa canales oficiales del Estado y alertas de entidades de control (busca en sitios .gob.ec; no pegues enlaces de terceros no verificados).
Ejemplo hipotético (sin cifras de mercado)
Hipotético: te invitan a un “fondo privado” que promete una ganancia mensual fija “asegurada”, pagada en efectivo si llevas dos amigos en 48 horas. No hay estados financieros auditados ni registro verificable. En el relato didáctico, el pago que ves la primera semana puede salir del dinero de los nuevos —no de un negocio subyacente—. Cuando el reclutamiento para, los retiros se retrasan. No es un caso real con nombres: es el patrón lógico a vigilar.
Errores frecuentes
- Confiar solo porque un familiar ya “cobró” (los primeros suelen cobrar).
- Confundir una app bonita con regulación.
- Creer que “si fuera ilegal no estaría en redes”.
- Entregar tokens de banca o códigos SMS a un “asesor” del esquema.
Checklist antes de poner un dólar
- ¿Puedo explicar de dónde sale el retorno sin decir “de los nuevos”?
- ¿Hay producto real con clientes que no son reclutas?
- ¿Puedo verificar registro/licencia en el sitio del regulador?
- ¿Me presionan por tiempo o secreto?
- ¿El retiro es libre o está condicionado a reclutar?
- ¿Esto compite con mi fondo de emergencia y mi plan de ahorro aburrido?
Preguntas frecuentes
¿Toda venta multinivel es una pirámide?
No automáticamente. La pregunta clave es si el dinero nuevo de reclutas sostiene los pagos más que la venta real. Ante la duda, no entres y consulta fuentes oficiales.
¿Si ya gané un poco, estoy a salvo?
No necesariamente. Los primeros tramos suelen pagarse para generar testimonios. Eso no prueba sostenibilidad.
¿Puedo recuperar el dinero?
Depende de tiempos, pruebas y autoridades. No hay garantía. Actúa rápido con evidencia y canales oficiales; evita “gestores” que pidan más dinero por adelantado.
¿Cómo se relaciona con el phishing?
A veces el mismo contacto que te vende la “inversión” luego pide claves o te dirige a sitios falsos. Aplica la higiene de phishing y de SMS/WhatsApp bancario.
¿Banco.guru recomienda inversiones?
No vendemos productos de inversión. Educamos criterios de alerta y hábitos defensivos.
Resumen
Las pirámides y las inversiones milagro viven del dinero nuevo y de la urgencia. Busca transparencia del retorno, producto real, ausencia de presión y verificación en reguladores. Prioriza fondo de emergencia e interés compuesto comprensible antes que promesas brillantes. Banco.guru educa en seguridad financiera; no recupera fondos ni califica esquemas concretos.
Aviso: Banco.guru es educación financiera e informativa independiente. No es un banco, no es un regulador y no presta asesoría legal ni de recuperación de activos. No inventamos estadísticas de fraude. Ante un posible delito económico, usa canales oficiales de tu país y de tu entidad financiera.