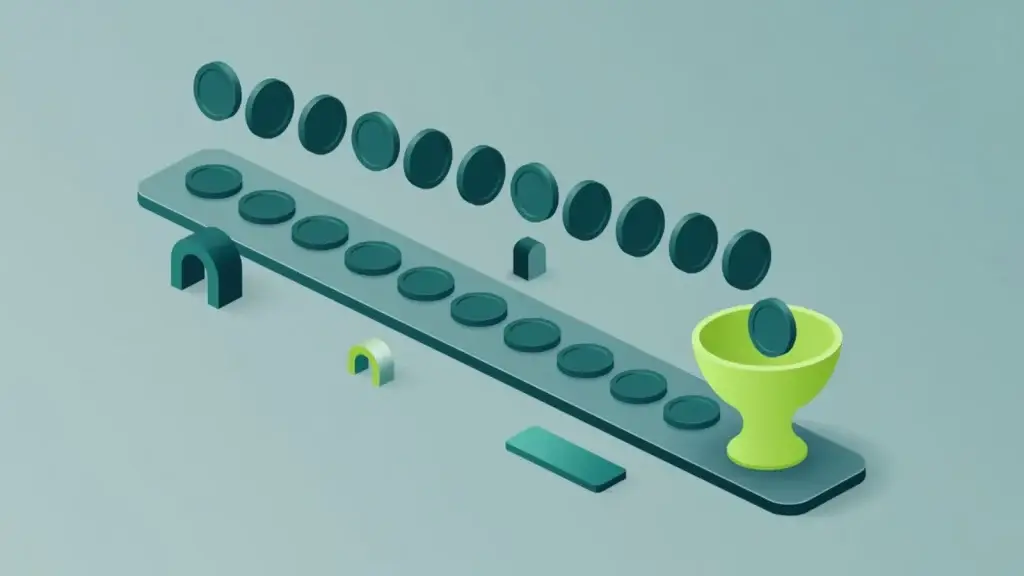
Respuesta rápida: Un aporte periódico a la inversión es el hábito de destinar un monto (fijo o reglas claras) de forma regular —semanal, quincenal o mensual— a un vehículo de inversión o de ahorro de largo plazo, en lugar de aportar solo “cuando sobra”. Educativamente se relaciona con la disciplina y, en algunos contextos, con promediar precios en el tiempo; no garantiza rentabilidad. En Banco.guru no recomendamos productos ni prometemos rendimientos.
Complementa ideas de diversificación de ahorros, meta de ahorro y, si aplica a tu caso, una cuenta remunerada para el tramo de liquidez.
¿Qué es (y qué no es)?
- Es: una regla de aporte constante que reduce la dependencia del “momento perfecto”.
- Es: un puente entre el presupuesto y el largo plazo.
- No es: una promesa de ganar siempre ni de batir al mercado.
- No es: lo mismo que un depósito a plazo fijo: distintos productos tienen distintas reglas de liquidez y riesgo.
El vehículo concreto (fondos, cuentas, valores, etc.) depende de tu país, perfil y regulación. Aquí solo explicamos el concepto del hábito.
¿Por qué importa la periodicidad?
- Convierte la inversión en un gasto planificado dentro del presupuesto.
- Evita acumular efectivo “por inercia” sin destino.
- En mercados con precios variables, aportar en varios momentos puede suavizar el precio promedio de compra —otra vez: sin garantizar resultado—.
- Facilita revisar avances frente a una meta escrita.
¿Cómo plantearlo con cuidado?
- Define el objetivo (plazo y para qué) antes del monto.
- Elige un monto que sobreviva a meses normales de tu presupuesto; con ingresos irregulares, ancla un piso conservador dentro de tu presupuesto (por ejemplo con lógica de presupuesto base cero).
- Separa el dinero de emergencia del dinero de largo plazo.
- Automatiza el aporte solo si entiendes comisiones, fechas y si puedes pausarlo.
- Revisa periódicamente: ¿el aporte sigue alineado con tu capacidad y meta?
Si comparas liquidez vs. compromiso de plazo, también ayuda contrastar ahorro a la vista vs. a plazo.
Ejemplo hipotético
Hipotético: Marina decide aportar cada mes una suma fija a un producto de inversión autorizado en su país. En meses flojos baja temporalmente el aporte según una regla que ella misma escribió; en meses altos no duplica el gasto cotidiano, sino que refuerza el aporte o la reserva. Cifras y productos reales dependen de su situación; el ejemplo solo ilustra disciplina.
Riesgos y malentendidos
- Confundir aporte periódico con “inversión garantizada”.
- Aportar sin fondo de emergencia y verse forzado a retirar en mal momento.
- Caer en esquemas que prometen rendimientos milagroso a cambio de aportes constantes: revisa señales de esquemas piramidales.
- Ignorar costos, impuestos o bloqueos de liquidez del producto elegido (consulta fuentes oficiales).
Preguntas frecuentes
¿Es lo mismo que el interés compuesto?
No. El aporte periódico es el hábito de entrar dinero; el interés compuesto describe cómo pueden reinvertirse rendimientos si el producto y el tiempo lo permiten. Son ideas relacionadas, no idénticas.
¿Debo esperar a “tener mucho” para empezar?
Educativamente, la constancia suele importar más que esperar un monto grande —siempre que el aporte no ponga en riesgo tu liquidez esencial—.
¿Puedo pausar los aportes?
Depende del producto y del canal. Antes de automatizar, confirma cómo pausar o modificar sin penalidades sorpresa.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría de inversión, legal ni tributaria. Toda inversión implica riesgo de pérdida. Verifica en fuentes oficiales y, si corresponde, con un profesional autorizado en tu país.