Respuesta rápida: El ahorro a la vista es dinero que puedes retirar o mover con alta flexibilidad (cuenta de ahorros líquida, disponible para imprevistos). El ahorro a plazo implica comprometer el dinero por un periodo acordado —como un depósito a plazo fijo— a cambio, típicamente, de condiciones distintas de rendimiento y de menor liquidez. No hay un “mejor” absoluto: depende de para qué guardas el dinero.
En Banco.guru comparamos intenciones, no vendemos productos ni inventamos tasas. La pregunta útil es: ¿necesito acceso rápido o puedo dormir sin tocar ese monto?
Ahorro a la vista: qué implica
Es el dinero “cerca de la mano”: puedes transferirlo, retirarlo o usarlo según las reglas de la cuenta (límites, comisiones, horarios). Sirve especialmente para el fondo de emergencia y para metas de corto plazo donde la incertidumbre de timing es alta.
Ventaja principal: liquidez. Costo de oportunidad típico (concepto, no cifra): suele ofrecer condiciones de rendimiento distintas a un compromiso a plazo —verifica siempre la tabla oficial de tu entidad, nunca asumas un porcentaje de un blog.
Si estás eligiendo dónde aparcar la emergencia, también ayuda dónde guardar el fondo de emergencia y la diferencia ahorros vs corriente.
Ahorro a plazo: qué implica
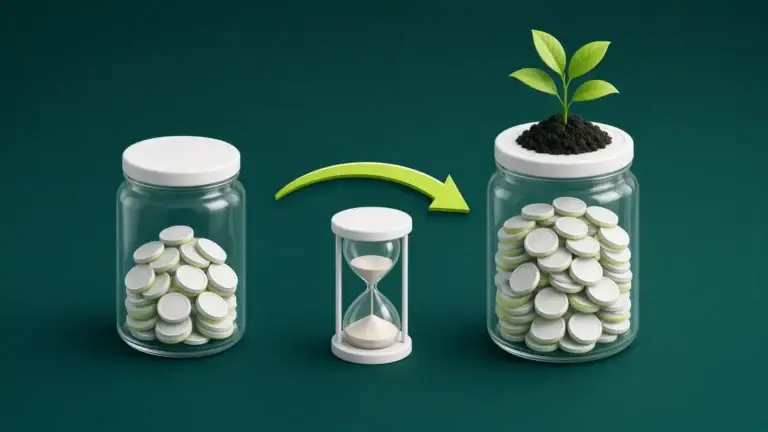
Acuerdas dejar el capital un tiempo definido. A cambio, el producto suele tener condiciones distintas (rendimiento, penalidades por retiro anticipado, renovación automática, etc.). La liquidez baja: sacar el dinero “antes” puede costar o simplemente no estar permitido igual que en una cuenta a la vista.
Encaja cuando ya tienes colchón líquido y separas una meta con fecha (matrícula, enganche planificado, reserva de negocio) y puedes vivir sin ese monto hasta el vencimiento.
Diferencias clave (mapa mental)
- Acceso: vista = flexible; plazo = restringido por contrato.
- Uso ideal: vista = imprevistos y cash operativo; plazo = dinero que no necesitas pronto.
- Riesgo de “tentación”: vista es más fácil de gastar; plazo pone fricción (a veces útil).
- Renovación: muchos plazos se renuevan solos; lee la letra chica.
- Diversificación de horarios del dinero: combinar ambos es una forma simple de diversificar ahorros por liquidez, no por “productos mágicos”.
¿Cómo decidir sin inventar tasas?
- Define el propósito del dinero (emergencia, meta con fecha, holgura).
- Estima cuándo podrías necesitarlo (días, meses, año+).
- Si la respuesta es “no sé / en cualquier momento” → prioriza vista.
- Si la respuesta es “después de X y ya tengo emergencia cubierta” → evalúa plazo con la entidad.
- Compara en la fuente oficial: plazos, penalidades, renovación, retención fiscal si aplica —no copies un porcentaje de redes.
Una meta de ahorro clara hace más fácil esta elección que mirar solo el “interés anunciado”.
Ejemplo hipotético (cifras inventadas)
Hipotético: Elena tiene 3 meses de gastos en una cuenta líquida y 400 extras que no tocará en 8 meses (viaje planificado). Deja la emergencia a la vista y evalúa un plazo solo para esos 400. Si metiera toda la emergencia a plazo “porque rinde más en un anuncio”, un imprevisto médico la forzaría a romper el plazo o a endeudarse.
Segundo hipotético: Marco pone “todo a la vista” y cada mes baja la app y se gasta el colchón. Para él, un plazo pequeño (con emergencia intacta) puede ser fricción saludable —no magia, solo diseño de hábitos.
Errores típicos
- Elegir plazo solo por un número de tasa visto en publicidad, sin leer penalidad.
- Dejar cero liquidez “porque el plazo es mejor”.
- Ignorar renovación automática y quedarte amarrado sin querer.
- Mezclar fondo de emergencia con dinero de inversión de mayor riesgo (otro tema).
Orden sugerido (educativo, no producto)
1) Colchón líquido a la vista. 2) Metas de corto plazo también líquidas o semi-líquidas. 3) Tramos a plazo solo con dinero que no necesitas antes del vencimiento. 4) Recién entonces otras opciones de mayor complejidad o riesgo —fuera del alcance de esta página. El ahorro automático ayuda a alimentar ambos “baldes” sin depender del ánimo del viernes.
Preguntas frecuentes
¿Ahorro a la vista es lo mismo que cuenta corriente?
No siempre. Corriente prioriza operativa de pagos; ahorros prioriza guardar. Mira límites, comisiones y rendimientos en tu banco.
¿Puedo tener ambos?
Sí. De hecho, es lo habitual: liquidez + tramos comprometidos.
¿El plazo “garantiza” ganar siempre en poder de compra?
No. El rendimiento nominal no es lo mismo que el poder adquisitivo tras inflación. Eso lo ampliamos en interés nominal vs real e inflación —sin cifras oficiales inventadas aquí.
¿Qué pasa si necesito el dinero antes?
Depende del contrato: penalidad, pérdida de intereses, imposibilidad parcial, etc. Léelo antes de firmar.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones, tarifas, trámites y reglas dependen de cada entidad y de la regulación vigente en tu país. Verifica siempre en fuentes oficiales y en tu contrato.