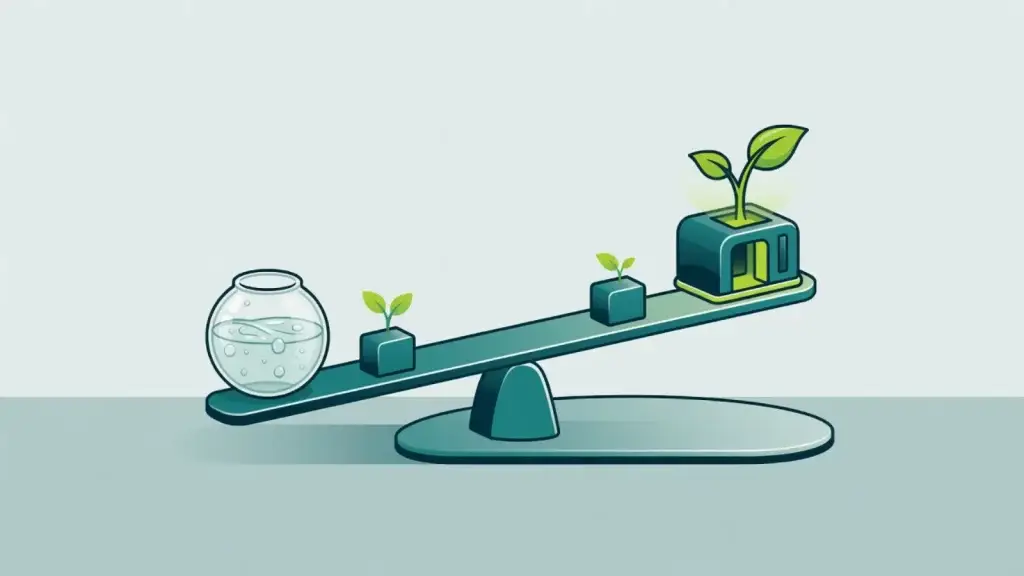
Respuesta rápida: En el ahorro, liquidez es qué tan rápido puedes usar el dinero sin penalización relevante; rentabilidad es el rendimiento que buscas a cambio de tiempo, riesgo o menor disponibilidad. Equilibrarlas significa no poner todo en lo más líquido ni todo en lo que “rinde más” sobre el papel. En Banco.guru no prometemos tasas ni productos.
Relacionado: qué es la liquidez, horizonte de inversión y ahorro a la vista vs a plazo.
¿Qué prioriza la liquidez?
Fondos de emergencia, gastos cercanos y colchones operativos necesitan acceso rápido. Alta liquidez suele ir con menor rentabilidad esperada o con condiciones más simples. El costo de no tener liquidez es vender a destiempo o endeudarte.
¿Qué prioriza la rentabilidad?
Dinero que no necesitarás pronto puede buscar mejor rendimiento, a cambio de plazos, volatilidad o menor acceso. “Más rentabilidad” no es automáticamente mejor si el horizonte es corto o si el producto no encaja con tu tolerancia al riesgo.
¿Cómo equilibrarlas?
- Ordena por horizonte: corto (meses), medio, largo. Asigna liquidez al corto; no “inviertas” el dinero del arriendo del próximo mes.
- Separa frascos mentales: emergencia / metas cercanas / crecimiento. Evita mezclarlos.
- Revisa costos de salida: comisiones, plazos mínimos, posibles pérdidas si sales antes.
- No compares solo el porcentaje: mira riesgo, plazo y acceso. Sin cifras oficiales inventadas: usa la información de tu contrato o tarifario.
Ejemplo hipotético
Hipotético: Nora guarda tres meses de gastos esenciales en un vehículo muy líquido y otro monto con fecha a 18 meses en un instrumento con menos acceso inmediato. No persigue “la mayor tasa” con el dinero de la emergencia. Montos y productos son ilustrativos, no recomendaciones.
Errores frecuentes
- Buscar máxima rentabilidad con el fondo de emergencia.
- Dejar todo en efectivo “por si acaso” cuando hay metas de largo plazo sin plan.
- Confundir rentabilidad nominal con poder adquisitivo (inflación).
- Ignorar diversificación básica: ver diversificación de ahorros.
Preguntas frecuentes
¿Cuánta liquidez debo tener?
Depende de estabilidad de ingresos, dependientes y gastos fijos. Una referencia educativa frecuente es un colchón de emergencia en meses de gastos esenciales; el número exacto es personal, no una norma legal.
¿Plazo fijo siempre gana a la vista?
No necesariamente: gana en algunas condiciones de tasa y plazo, pero pierdes flexibilidad. Compara con tu horizonte.
¿Rentabilidad alta sin riesgo existe?
Desconfía de promesas de alto retorno con “cero riesgo”. Revisa esquemas piramidales e inversiones milagro.
Aviso: Banco.guru es educación financiera independiente. No intermedia inversiones ni garantiza rendimientos. Esta página no es asesoría de inversión.