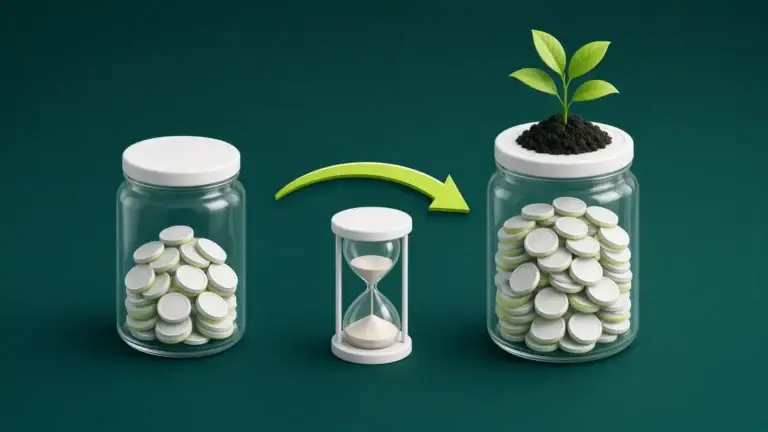
Respuesta rápida: El horizonte de inversión es el tiempo que planeas mantener el dinero invertido antes de necesitarlo (meses, años o décadas). Ayuda a alinear liquidez, tolerancia a vaivenes y tipo de instrumento: a mayor horizonte, suele haber más margen para sobrellevar fluctuaciones; a menor horizonte, priorizas disponibilidad. En Banco.guru no prometemos rentabilidades ni recomendamos productos concretos.
Se relaciona con la diversificación, el aporte periódico, la meta de ahorro y conceptos como liquidez.
¿Qué mide el horizonte?
No es una cifra mágica del mercado: es tu calendario. Preguntas útiles:
- ¿Cuándo necesitaré este dinero (fecha o rango)?
- ¿Puedo aceptar que el valor oscile mientras tanto?
- ¿Tengo otro colchón (emergencia) para no vender a destiempo?
Horizontes típicos (marco educativo)
- Corto: necesitas el dinero pronto → prioriza liquidez y menor exposición a vaivenes fuertes.
- Medio: varios años → puedes combinar estabilidad y crecimiento según tu perfil, sin garantías.
- Largo: muchos años (jubilación, meta lejana) → el tiempo puede ayudar a amortiguar ciclos, pero nunca elimina el riesgo.
Las fronteras exactas en años varían según autor y país; aquí no fijamos umbrales oficiales inventados.
¿Por qué importa?
- Evita vender en el peor momento solo porque “necesitas el dinero ya” y no lo habías planeado.
- Ordena la conversación con un asesor (si lo usas): primero el cuándo, después el qué.
- Encaja con el aporte periódico: un horizonte claro hace más sentido al aporte constante que “entrar y salir” por ruido de corto plazo.
- Separa emergencia de inversión: el colchón no debería tener el mismo horizonte que una meta de 15 años.
Ejemplo hipotético
Hipotético: María tiene tres bolsas: emergencia (disponible ya), enganche de vivienda en ~3 años, y ahorro muy lejano. Asigna instrumentos según cada horizonte: no pone el enganche en algo que no pueda liquidar a tiempo, y no trata la emergencia como “inversión a largo”. Sin cifras de retorno; solo lógica de tiempo.
Errores frecuentes
- Invertir dinero que necesitas el mes próximo en activos volátiles “porque rinden más” (sin garantía real).
- Cambiar de horizonte cada semana según noticias.
- Ignorar inflación y poder adquisitivo en horizontes largos —concepto en inflación y poder adquisitivo.
- Prometerte a ti mismo un retorno fijo; el horizonte organiza el tiempo, no asegura resultados.
Preguntas frecuentes
¿El horizonte es lo mismo que la edad?
No. Dos personas de la misma edad pueden tener metas y fechas distintas. El horizonte sigue a la meta, no solo al cumpleaños.
¿Puedo tener varios horizontes a la vez?
Sí. Es lo habitual: emergencia, meta media y meta larga conviven con reglas distintas.
¿Un horizonte largo elimina el riesgo?
No. Puede dar más margen para recuperarse de caídas históricas en algunos activos, pero el pasado no garantiza el futuro.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia inversiones y esta página no es asesoría de inversión ni promesa de rentabilidad.