Respuesta rápida: La estafa de QR o pago falso ocurre cuando un delincuente te engaña para que escanees un código, apruebes un cobro o “confirmes” un pago que en realidad transfiere tu dinero o autoriza una operación a su favor. El QR en sí no es el enemigo: lo es el contexto engañoso (comercio falso, soporte falso, comprobante inventado, código dinámico adulterado). Protégete verificando montos, destinario, app oficial y nunca aprobando bajo presión.
En Banco.guru lo abordamos como educación en seguridad financiera, junto a phishing bancario, estafas por SMS/WhatsApp y SIM swapping.
¿Cómo funciona el vector (visión educativa)?
Los pagos con QR y similares aceleran el cobro en comercios y entre personas. El atacante aprovecha:
- Confianza visual: “si hay QR, es oficial”.
- Prisa: fila, delivery, “se vence el pedido”.
- Comprobantes falsos: capturas editadas de “ya pagué”.
- Soporte falso: te piden escanear “para verificar la cuenta”.
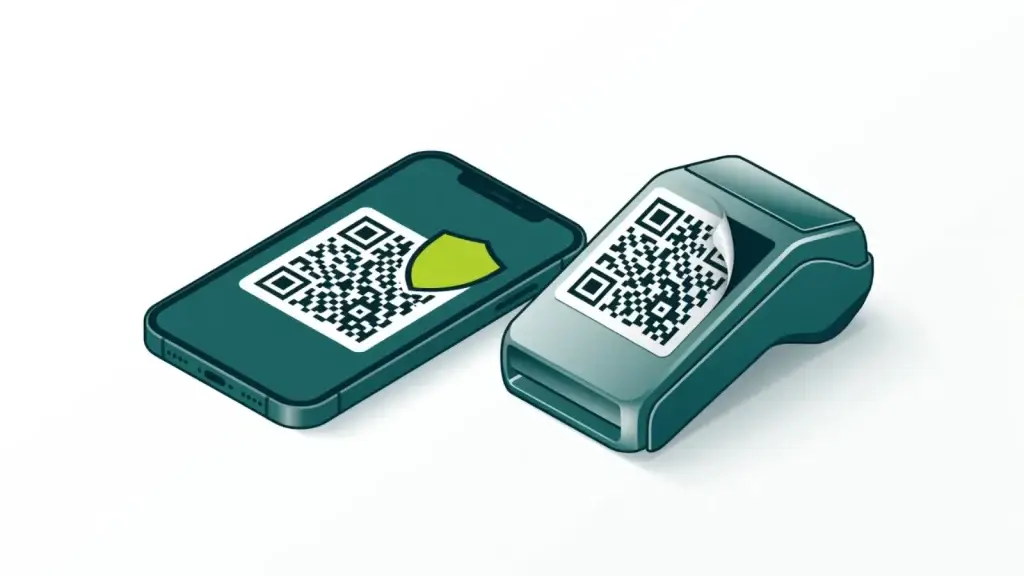
- Código colocado encima del QR legítimo en un mostrador.
El patrón es el mismo de siempre: urgencia + autoridad falsa + poca verificación.
Escenarios frecuentes (sin dramatizar de más)
- Comercio improvisado: un QR impreso que no pertenece al negocio.
- Intercambio P2P: compras/ventas entre personas; el otro envía un QR de “pago” que en realidad te cobra a ti.
- Falso soporte bancario: te guían a aprobar una operación “para liberar un bloqueo”.
- Comprobante invertido: te muestran un voucher falso y te piden reembolsar o “completar” un pago.
- QR en links: te mandan un enlace que abre un flujo de pago clonado (mezcla con phishing).
Señales de alerta
- Te presionan a escanear “ahora o se cancela”.
- El monto en pantalla no coincide con lo acordado.
- La app no es la oficial de tu banco o billetera.
- Te piden aprobar más de una vez “porque falló”.
- El “comercio” no puede mostrar otro medio de cobro verificable.
- Te escriben por WhatsApp haciéndose pasar por el banco —cruza con la guía de estafas SMS/WhatsApp.
Hábitos de protección (educativos)
- Lee la pantalla completa antes de confirmar: monto, moneda, nombre del destinatario, concepto.
- Usa solo apps oficiales instaladas desde tiendas legítimas.
- Desconfía de QR de soporte: el banco no suele pedirte escanear un código misterioso por chat.
- En comercios, prefiera terminales o QR del establecimiento visibles en caja, no papeles sueltos dudosos.
- Activa alertas de movimientos y revisa el historial al salir del local.
- No reenvíes códigos OTP a nadie —encaja con phishing clásico.
- Separa liquidez de emergencia para no “resolver” un fraude con más deuda cara.
Si operas un negocio, protege también tu lado cobrador: un QR tuyo adulterado te deja sin venta y con clientes enojados. Revisa periódicamente el material impreso y educa a tu personal.
¿Qué hacer si ya escaneaste o aprobaste algo raro?
- No apruebes nada más.
- Revisa el movimiento en la app oficial (monto, hora, destinatario).
- Contacta a tu banco/billetera por canales oficiales (app, número del reverso de tarjeta, sucursal) —no por el chat que te escribió.
- Cambia claves si compartiste datos o sospechas de sesión comprometida.
- Conserva capturas, horarios y números de referencia para el reclamo.
- Si hubo robo de SIM o pérdida de línea, mira la guía de SIM swapping.
No prometemos recuperación: depende de tiempos, tipo de operación y políticas. Actuar rápido mejora las chances; no garantiza resultado.
Ejemplo hipotético
Hipotético: Nora compra en un feria. Un papel con QR “del puesto” en realidad apunta a la cuenta de un tercero. Nora confirma 25 pensando que paga al vendedor. El vendedor no recibió nada; Nora ya envió el dinero. La lección: verificar destinatario y, si hay duda, pagar por un medio que el comercio controle en vivo.
Segundo hipotético: un falso agente por WhatsApp envía un QR para “validar la cuenta”. La pantalla pide aprobar un pago. Eso no es validación: es una transferencia disfrazada.
Relación con otras estafas
El QR falso se mezcla con phishing (enlaces), ingeniería social (llamadas) y robo de línea. Tratarlo como “solo un código” subestima el paquete. Refuerza hábitos generales: no compartas claves, no instales apps por APK dudoso, no descontroles tu teléfono sin bloqueo.
Checklist de 20 segundos antes de confirmar
- ¿La app es la mía oficial?
- ¿El monto es exacto?
- ¿El nombre del destinatario tiene sentido?
- ¿Alguien me está apurando?
- ¿Puedo pagar de otra forma verificable?
- ¿Me pidieron un OTP o clave? (señal roja en chats)
Comercio legítimo: cómo reducir tu riesgo al cobrar
Si vendes, también puedes ser víctima o escenario de confusión:
- Imprime QR desde tu app oficial y protégelo (fundas, laminado, revisión semanal).
- Capacita a quien atiende: el cliente debe ver el monto antes de confirmar.
- Ofrece un segundo medio de cobro verificable cuando haya duda.
- No reenvíes a clientes “links de pago” improvisados por chats personales del staff sin control.
Un cliente engañado con un QR pegado encima del tuyo creerá que le cobraste dos veces. La reputación también es activo.
Pagos entre personas y marketplaces informales
En compraventas por redes, el riesgo sube: no hay mostrador. Acuerda un método donde cada quien confirme en su propia app. Desconfía de quien exige “escanea este QR para que yo pueda pagarte”. Si la lógica del flujo no es clara en una frase, detente. Cruza hábitos con phishing y con alertas de SMS/WhatsApp.
Si además te pedirán códigos por SMS, piensa en el riesgo de SIM swapping: la línea es parte de tu seguridad bancaria.
Preguntas frecuentes
¿Pagar con QR es inseguro por definición?
No. Es un canal útil. El riesgo está en códigos y flujos engañosos, igual que en transferencias mal dirigidas.
¿El banco me pedirá escanear un QR por WhatsApp?
Desconfía. Usa canales oficiales publicados por la entidad. Ante duda, cuelga y llama tú al número verificado.
¿Un comprobante en foto prueba que me pagaron?
No siempre. Las capturas se falsifican. Confirma el abono en tu propia app o cuenta.
¿Debo denunciar?
Según el monto y tu país, puedes reportar a la entidad y a las autoridades competentes. Guida evidencia.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones, tarifas, trámites y reglas dependen de cada entidad y de la regulación vigente en tu país. Verifica siempre en fuentes oficiales y en tu contrato.