Respuesta rápida: El poder adquisitivo es la cantidad de bienes y servicios que puedes comprar con una suma de dinero. Se erosiona cuando los precios suben más rápido de lo que crece tu ingreso o el rendimiento de tu ahorro (en términos simples: la misma plata “alcanza para menos”). No es lo mismo que “tener menos billetes”: puedes conservar el monto nominal y aun así perder capacidad de compra.
En Banco.guru lo vinculamos con inflación y ahorro y con la diferencia entre interés nominal vs real, sin inventar estadísticas oficiales ni tablas de bancos centrales.
Poder adquisitivo en palabras simples
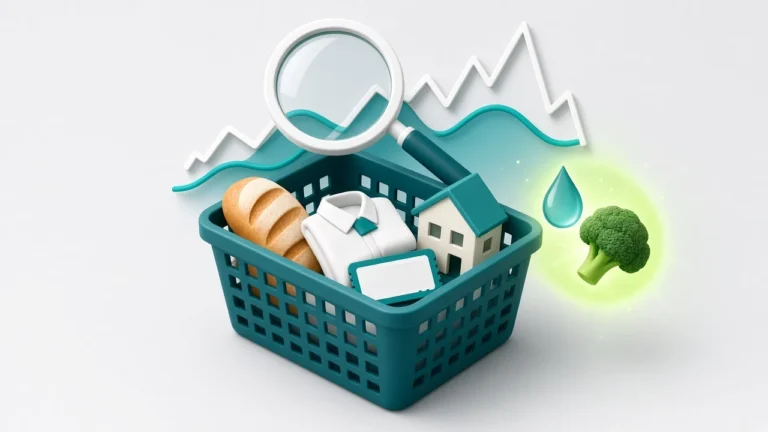
Si con 100 unidades monetarias comprabas una canasta básica de referencia y, tiempo después, esa misma canasta cuesta más, tu poder adquisitivo frente a esa canasta bajó. La canasta es un ejemplo mental: cada hogar tiene su propia mezcla (arriendo, comida, transporte, datos móviles).
Por eso dos personas con el mismo ingreso nominal pueden sentir distinta “presión de precios” según su patrón de gasto.
Cómo se erosiona (mecanismos cotidianos)
- Inflación general: suben muchos precios a la vez.
- Inflación de tu canasta: suben justo los ítems que más consumes.
- Ingreso estancado: sueldo o ventas que no se ajustan.
- Ahorro “bajo el colchón” o a rendimiento muy bajo frente a la subida de precios: el monto se ve igual, compra menos.
- Devaluación o tipo de cambio cuando consumes bienes importados (el efecto depende de tu país y hábitos; no generalizamos cifras).
Nominal vs real: el truco del “mismo número”
Un aumento salarial del “10%” suena bien en nominal. Si tu canasta relevante subió más que eso en el mismo período, puedes estar igual o peor en términos reales. Igual con un rendimiento de inversión: el porcentaje que ves en el estado de cuenta es nominal hasta que lo contrastas con precios.
No calculamos aquí índices oficiales. La idea educativa es preguntarte: ¿hoy compro lo mismo que hace un año con este ingreso o saldo?
Qué puedes hacer (sin fórmulas mágicas)
- Separa gastos fijos y variables para ver dónde pega el precio.
- Revisa si tu ahorro tiene un propósito y un vehículo acorde (liquidez vs plazo), sin perseguir “la tasa más alta” a ciegas.
- Negocia ingresos cuando haya espacio (sueldo, tarifas, mix de productos).
- Evita deuda cara que licúe aún más tu margen mensual.
- Construye un fondo de emergencia para no vender activos o endeudarte en el peor momento.
La educación financiera no elimina la inflación; mejora tu margen de maniobra frente a ella.
Ejemplo hipotético (cifras inventadas)
Hipotético: Camila gana 1.000 y su “canasta personal” mensualesera 700. Un año después gana 1.050, pero la misma canasta le cuesta 780. Nominalmente “le subieron”; en poder de compra el colchón de 300 se encogió a 270. Decide ajustar variables y pedir una revisión salarial con datos de su rol, no con titulares.
Segundo hipotético: Luis guarda 5.000 sin objetivo. Los precios de lo que planeaba comprar (herramientas) suben. El saldo sigue en 5.000; el proyecto ahora requiere 5.600. El poder adquisitivo del ahorro bajó respecto a esa meta.
Errores típicos
- Mirar solo el saldo y no lo que ese saldo compra.
- Comparar tu inflación percibida con un titular de un índice distinto a tu canasta, y paralizarte.
- Tomar deuda en cuotas sin ver si la cuota comerás el margen real.
- Confundir poder adquisitivo con tipo de cambio en todos los casos: son conceptos relacionados pero no idénticos.
Poder adquisitivo, ahorro e inversión (marco)
El objetivo no es “ganarle siempre a un índice” con promesas. Es alinear: liquidez para imprevistos, metas con plazo, y productos cuyo riesgo entiendas. Si alguien te garantiza batir precios sin riesgo, trata esa afirmación con escepticismo y verifica en fuentes oficiales y contratos.
Poder adquisitivo y decisiones de consumo
Cuando los precios suben, el primer reflejo suele ser culpar un solo producto estrella. Más útil es mirar el conjunto: ¿subió el transporte, la comida fuera, el arriendo o los datos? Ajusta primero lo flexible y protege lo esencial. Si usas tarjeta para “suavizar” el mes, recuerda que el cupo ocupado mañana puede erosionar aún más tu margen si no pagas el total.
Hablar de poder adquisitivo en familia —sin dramatizar— ayuda a alinear expectativas: no es tacañería, es aritmética de canasta. Un acuerdo de techos semanales de variables suele recuperar más respiración que un discurso motivacional.
Preguntas frecuentes
¿El poder adquisitivo solo importa en crisis?
No. También en períodos “normales” los precios relativos cambian. La crisis solo lo hace más visible.
¿Subir precios en mi negocio restaura mi poder adquisitivo?
Puede ayudar al margen si la demanda aguanta, pero también puede bajar volumen. Es una decisión comercial, no un atajo automático.
¿Debo convertir todo a otra moneda?
No hay una respuesta única. Depende de tus gastos, regulación local, costos y riesgo. Educativamente: diversificar pensamiento, no improvisar con rumores.
¿Cómo lo mido en casa sin ser economista?
Elige 10–15 ítems que realmente compras, anota precios cada tanto, y compáralos con tu ingreso neto. Es un termómetro personal, no un índice oficial.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones, tarifas, trámites y reglas dependen de cada entidad y de la regulación vigente en tu país. Verifica siempre en fuentes oficiales y en tu contrato.