Respuesta rápida: Presupuestar con ingresos variables (comisiones, freelance, propinas, proyectos) consiste en basar el plan en un piso conservador de lo que suele entrar, cubrir primero lo esencial y el ahorro mínimo, y tratar los meses altos como “extra” con destino claro —no como nuevo estilo de vida automático—. En Banco.guru es educación, no asesoría personalizada.
Si aún no separas tipos de gasto, revisa gastos fijos vs variables y el método de presupuesto base cero.
¿Por qué falla el presupuesto “de sueldo fijo”?
- Usas el mes pico como si fuera normal y te quedas corto en el mes flojo.
- No hay colchón entre ciclos de cobro (facturas vs. pago del cliente).
- Los gastos fijos no bajan cuando baja el ingreso.
- Mezclas dinero de trabajo con gasto diario sin techos.
¿Cómo presupuestar paso a paso?
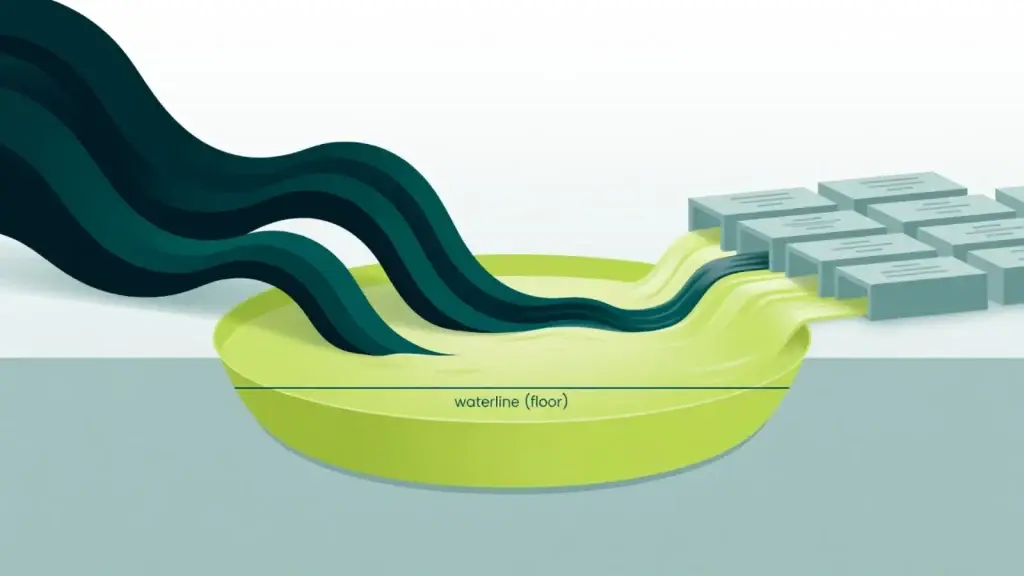
- Mira los últimos meses (o el periodo que tengas) y estima un ingreso piso: una cifra prudente que sueles alcanzar, no el promedio optimista.
- Con ese piso, cubre vivienda, servicios mínimos, transporte esencial y deudas mínimas.
- Asigna un monto a fondo de emergencia o reserva de meses bajos como si fuera gasto.
- Define techos para comida, ocio y compras discrecionales sobre ese piso.
- Cuando entre un mes alto, reparte el excedente con reglas previas: reserva, deudas extra, metas —mira cómo definir una meta de ahorro.
- Revisa el plan cada periodo; ajusta el piso si tu realidad cambió de verdad.
Herramientas útiles (sin magia)
- Dos “cubos” mentales: dinero del piso (operación) vs. excedente (asignación consciente).
- Base cero en meses altos: obliga a dar trabajo a cada unidad extra.
- Calendario de cobros: alinea fechas de pago de tarjeta y servicios con cuándo suele entrar el dinero; evita chocar con la fecha de pago de la tarjeta.
Ejemplo hipotético
Hipotético: Diego factura distinto cada mes. Calcula un piso con el que casi siempre alcanza. Sobre ese piso paga renta, servicios y un mínimo a reserva. En un mes fuerte, el excedente va mitad a reserva y mitad a adelantar una deuda. Las cifras son ilustrativas; las tuyas dependen de tu actividad y país.
Errores frecuentes
- Subir el gasto fijo permanente tras un solo mes bueno.
- No separar impuestos o aportes cuando eres independiente (consulta reglas locales; no inventamos tasas).
- Usar la tarjeta como “puente” sin plan de liquidación y acumular saldo revolvente.
- Ignorar la capacidad de pago al aceptar cuotas nuevas en meses altos.
Preguntas frecuentes
¿Debo presupuestar con el promedio de ingresos?
Puedes calcularlo, pero operar con un piso conservador suele ser más seguro. El promedio castiga menos los meses bajos solo en el papel.
¿Sirve la regla 50/30/20 con ingresos irregulares?
Puede orientar porcentajes, pero con ingreso variable conviene anclar primero el piso y luego repartir el excedente. No es obligación usar una sola regla.
¿Qué hago si un mes no alcanza el piso?
Activa la reserva, recorta discrecionales y prioriza obligaciones; si las deudas aprietan, revisa cómo priorizar cuando no alcanza.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones, impuestos y productos dependen de tu país y de cada entidad. Verifica siempre en fuentes oficiales.