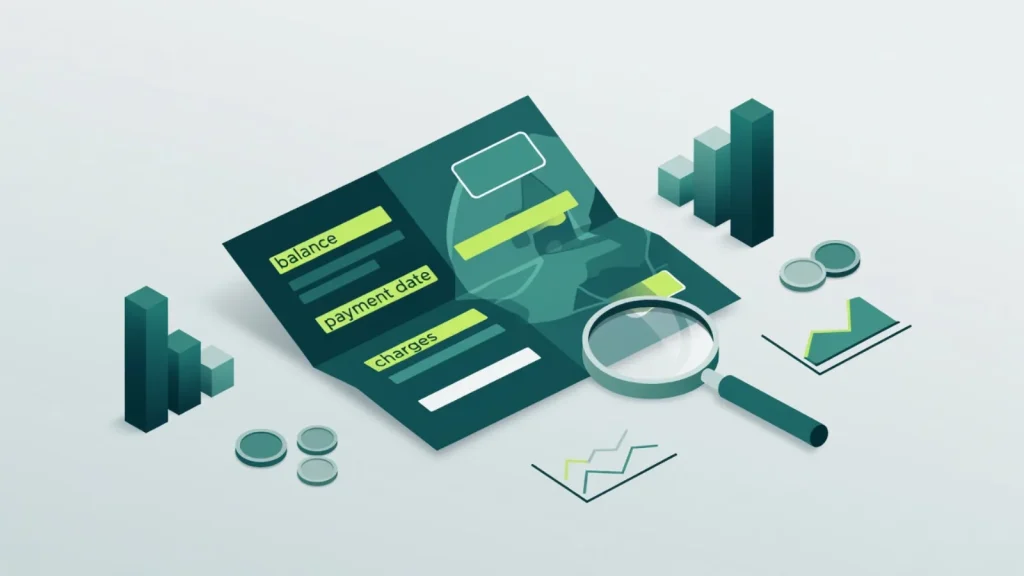
Respuesta rápida: El estado de cuenta de la tarjeta es el resumen del ciclo: saldo anterior, compras y cargos, pagos, fecha de corte, fecha de pago, pago mínimo y saldo nuevo. Aprender a leerlo te ayuda a evitar sorpresas de intereses y a planear el pago. En Banco.guru lo explicamos con fines educativos: no es asesoría ni una oferta de producto.
Si aún confundes fechas, revisa también fecha de corte y fecha de pago y qué es el saldo revolvente.
¿Qué información suele traer el estado de cuenta?
- Datos del ciclo: periodo cubierto, fecha de corte y fecha límite de pago.
- Saldos: saldo anterior, pagos/créditos, compras/cargos del periodo y saldo nuevo.
- Pagos solicitados: pago mínimo y, a menudo, el total para no arrastrar deuda revolvente.
- Detalle de movimientos: comercios, fechas, montos; a veces cuotas o diferidos por separado.
- Cargos e intereses: si aplicaron según tu contrato (no inventamos tasas aquí).
El estado de cuenta de la tarjeta no es lo mismo que el extracto de una cuenta bancaria: uno refleja crédito revolvente; el otro, movimientos de depósito.
¿Cómo leerlo paso a paso?
- Confirma que el documento corresponde a tu plástico y al ciclo correcto.
- Ubica fecha de corte (cierra el periodo) y fecha de pago (límite para pagar sin caer en mora según tu emisor).
- Revisa el saldo anterior y los pagos que hiciste: ¿se reflejaron a tiempo?
- Recorre las compras y cargos: marca lo que no reconoces.
- Separa compras al contado de diferidos o cuotas.
- Mira si hay línea de intereses, mora u otros cargos y contraste con tu contrato/tarifario.
- Decide cuánto pagar: mínimo, más del mínimo o total, según tu capacidad y meta de no girar saldo.
Errores frecuentes al interpretarlo
- Creer que pagar solo el mínimo “limpia” la tarjeta: suele dejar saldo que gira.
- Ignorar la diferencia entre corte y pago y llegar tarde.
- No revisar cargos de anualidad u otros servicios contratados.
- Confundir cupo disponible con “no debo intereses”: el uso del cupo y el saldo son ideas distintas.
Ejemplo hipotético
Hipotético: Ana abre su estado de cuenta. Ve saldo anterior, un pago parcial, varias compras del mes y un saldo nuevo. Identifica la fecha de pago y decide liquidar lo revolvente que pueda para no arrastrar. Los montos y reglas reales dependen de su emisor; el ejemplo solo ilustra el orden de lectura.
Buenas prácticas
- Descarga o guarda el PDF cada ciclo; sirve para reclamos y presupuesto.
- Activa alertas de compra y de proximidad de pago.
- Si un cargo no es tuyo, sigue el canal oficial del banco; conoce también el contracargo.
- Nadie del “soporte” debería pedirte OTP para “explicarte el extracto”: revisa señales de falso soporte técnico.
Preguntas frecuentes
¿El estado de cuenta llega siempre el mismo día?
Depende del emisor y de tu fecha de corte. Lo estable suele ser el ciclo, no necesariamente el mismo día calendario de entrega del PDF o correo.
¿Si pago el total desaparecen todos los intereses?
En muchas tarjetas, liquidar a tiempo las compras ordinarias ayuda a evitar intereses de ese tipo de consumos, pero avances, cuotas u otros productos pueden tener reglas distintas. Léelo en tu contrato.
¿Puedo leerlo solo en la app?
Sí, si el banco lo publica ahí. Igual conviene conservar una copia y verificar que los totales coincidan con lo que crees haber gastado.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia productos y esta página no es asesoría personalizada, legal ni tributaria. Condiciones, tarifas e intereses dependen de cada entidad y de la regulación vigente en tu país. Verifica siempre en fuentes oficiales y en tu contrato.