Respuesta rápida
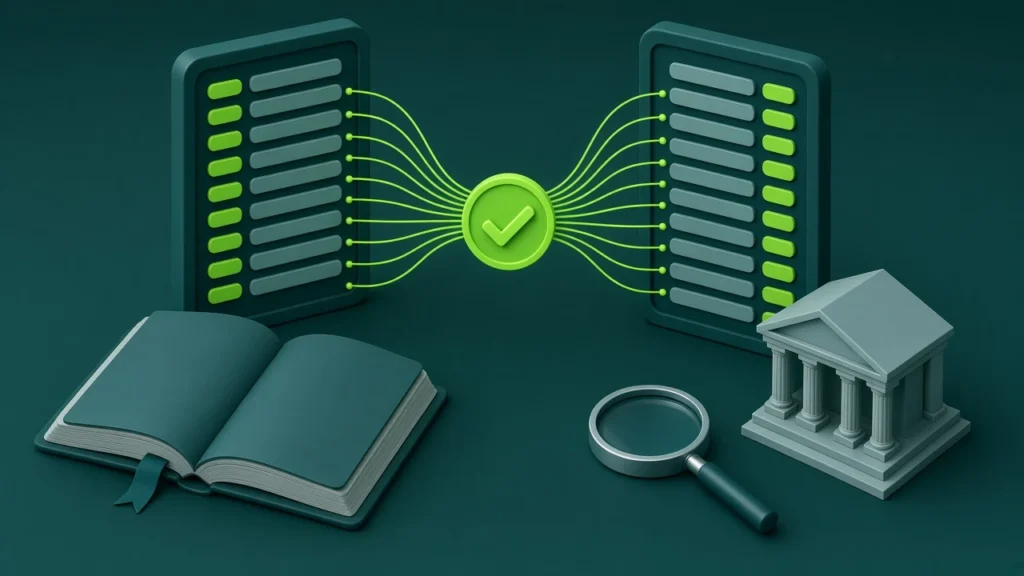
La conciliación bancaria es comparar, movimiento por movimiento, lo que tú registraste (en tu libro, hoja de cálculo o sistema contable) con lo que el banco muestra en tu extracto, para explicar cada diferencia hasta que ambos saldos cuadren. Sirve para detectar errores, cobros no reconocidos, comisiones olvidadas y posibles fraudes a tiempo. Se hace en pocos pasos y conviene repetirla al menos una vez al mes.
En 30 segundos
- Comparas dos fuentes: tus registros y el extracto del banco.
- Las diferencias se explican, no se “ajustan” a ciegas.
- Cheques pendientes y depósitos en tránsito son diferencias normales.
- Un movimiento que no reconoces se reporta de inmediato al banco.
Muchos dueños de negocio revisan su saldo en la app del banco y asumen que todo está bien. El problema es que el saldo del banco y el de tus registros casi nunca coinciden exactamente en un día cualquiera, y sin conciliar no sabes si la diferencia es normal o es una señal de alerta. Esta guía explica qué es la conciliación bancaria, cómo hacerla y qué diferencias no deberían preocuparte.
¿Qué es la conciliación bancaria?
Es un proceso de control que compara dos versiones de la misma historia: el registro interno de tus ingresos y pagos, y el registro que lleva el banco de tu cuenta. Al final del proceso debes poder explicar por qué los saldos son distintos, si lo son, y corregir lo que sea un error.
No es lo mismo que leer el extracto. Leerlo te dice qué pasó en la cuenta según el banco; conciliar te dice si eso coincide con lo que tú crees que pasó. Si todavía te cuesta interpretar fechas, códigos y referencias, revisa primero cómo leer un extracto bancario.
También ayuda entender la diferencia entre saldo disponible y saldo contable: el banco puede mostrar dinero que todavía no puedes usar, o retenciones temporales que luego se liberan.
¿Para qué sirve en un negocio o en finanzas personales?
En un negocio, la conciliación es una de las bases de una contabilidad básica ordenada. En lo personal, es la forma más simple de saber si tu presupuesto refleja la realidad.
| Beneficio | En un negocio | En finanzas personales |
|---|---|---|
| Detectar errores | Facturas cobradas dos veces o pagos mal registrados | Gastos que olvidaste anotar |
| Prevenir fraude | Transferencias o cargos no autorizados | Cobros desconocidos en tarjeta o cuenta |
| Ver costos ocultos | Comisiones bancarias y de cobro | Suscripciones y cargos recurrentes |
| Decidir con datos | Liquidez real para pagar proveedores | Cuánto puedes ahorrar de verdad |
Además, si tienes un negocio, la conciliación alimenta tu flujo de caja con datos confiables: saber cuánto efectivo tienes realmente evita pagar con dinero que todavía no ha llegado.
¿Cómo hacerla paso a paso?
No necesitas software especializado; una hoja de cálculo es suficiente para empezar. Sigue estos pasos:
- Define el periodo. Normalmente un mes, del primer al último día, igual que el extracto.
- Reúne las dos fuentes. Descarga el extracto del banco y exporta o imprime tus registros del mismo periodo.
- Compara los saldos iniciales. Deben coincidir con el cierre de la conciliación anterior. Si no, resuelve eso primero.
- Empareja movimiento por movimiento. Marca cada depósito y cada pago que aparece en ambas fuentes, por monto, fecha aproximada y referencia.
- Lista lo que no tiene pareja. Separa lo que está en tus registros pero no en el banco, y lo que está en el banco pero no en tus registros.
- Clasifica cada diferencia. Decide si es una diferencia de tiempo (normal), un error tuyo, un error del banco o un movimiento que no reconoces.
- Registra los ajustes. Anota en tus libros las comisiones, intereses o débitos automáticos que no tenías registrados.
- Verifica que cuadre. Saldo del banco más depósitos en tránsito, menos cheques o pagos pendientes, debe ser igual a tu saldo ajustado.
Ejemplo hipotético (cifras inventadas solo para ilustrar)
Una tienda ficticia cierra el mes con $5.000 según su libro y $5.110 según el extracto. Al emparejar encuentra: un cheque de $300 entregado a un proveedor que aún no se cobra, un depósito de $100 hecho el último día que el banco todavía no refleja, una comisión bancaria de $30 que no había anotado y un cobro a un cliente de $60 que registró dos veces por error. Banco ajustado: $5.110 + $100 − $300 = $4.910. Libro ajustado: $5.000 − $30 − $60 = $4.910. Ambos saldos coinciden y cada diferencia quedó explicada.
Tip Banco.guru: Si después de emparejar todo la diferencia sigue sin explicarse, no la “ajustes” con un movimiento genérico. Una diferencia sin explicación puede ser un error que se repetirá o un cargo indebido que debes reclamar.
¿Qué diferencias son normales (cheques, depósitos en tránsito)?
Que los saldos no coincidan no significa que algo esté mal. Muchas diferencias son solo de tiempo: un movimiento ya existe para ti, pero el banco aún no lo procesa, o al revés.
- Cheques girados y no cobrados: ya los restaste en tu libro, pero el beneficiario todavía no los presentó al banco.
- Depósitos en tránsito: depositaste al final del periodo y el banco los acreditará en los días siguientes.
- Transferencias en proceso: algunas operaciones entre entidades pueden tardar en reflejarse, según el sistema de pagos de tu país.
- Comisiones e intereses: el banco los aplica directamente y tú te enteras al ver el extracto. Revisa cómo identificar las comisiones de tu cuenta si te sorprenden.
- Débitos automáticos: pagos de servicios o cuotas domiciliadas que olvidaste anotar.
- Retenciones temporales: montos bloqueados por compras con tarjeta de débito o garantías que se liberan después.
Lo que no es normal: un cargo que no reconoces, una transferencia que no autorizaste, un depósito duplicado o un cheque cobrado por un monto distinto al que escribiste. En esos casos contacta al banco por sus canales oficiales cuanto antes, ya que los plazos para reclamar dependen de cada entidad y de la normativa de tu país. Si te llama alguien “del banco” pidiendo claves para “resolver” la diferencia, cuelga: el banco no te pide contraseñas.
¿Cada cuánto conviene hacerla?
La frecuencia depende del volumen de movimientos y del riesgo que estés dispuesto a asumir:
- Mensual: el mínimo recomendable para cualquier negocio y para personas con varias cuentas o tarjetas. Coincide con el ciclo del extracto.
- Semanal: útil si recibes muchos pagos, manejas cheques o trabajas con varias plataformas de cobro.
- Diaria: para negocios con alto volumen de transacciones o cuando la liquidez está muy justa.
Mientras más tiempo pasa sin conciliar, más difícil es rastrear una diferencia y menos margen tienes para reclamar un cargo indebido. Un hábito corto y frecuente es mejor que una revisión enorme cada varios meses. Si tu negocio está sujeto a obligaciones tributarias o de auditoría, consulta con tu contador qué registros debes conservar según la normativa de tu país.
Preguntas frecuentes
¿Necesito un programa contable para conciliar?
No. Una hoja de cálculo con columnas para fecha, descripción, monto según tus registros y monto según el banco es suficiente para empezar. Un software contable ayuda cuando el volumen crece, porque puede importar movimientos y sugerir coincidencias.
¿Qué hago si encuentro un cargo que no reconozco?
Verifica primero que no sea una suscripción, un débito automático o un comercio con otro nombre comercial. Si sigues sin reconocerlo, repórtalo al banco por sus canales oficiales lo antes posible y guarda evidencia del reclamo.
¿Se puede conciliar una tarjeta de crédito?
Sí. El proceso es el mismo: comparas tus compras anotadas con el estado de cuenta de la tarjeta y explicas cada diferencia, como consumos pendientes de procesar o cargos que no autorizaste.
Aviso: Banco.guru es una guía de educación financiera independiente. La información es referencial: condiciones, costos, impuestos y leyes cambian según el país y la entidad; valida siempre tu caso con la institución financiera o la autoridad correspondiente.