¿Cómo definir una meta de ahorro (sin engañarte)?
Una meta de ahorro útil tiene propósito, monto y plazo anclados a tu mes real. Si la cuota no cabe, el plan es ficción.
Una meta de ahorro útil tiene propósito, monto y plazo anclados a tu mes real. Si la cuota no cabe, el plan es ficción.
El depósito a plazo fijo compromete dinero por un tiempo a cambio de una remuneración contractual. Útil con metas fechadas; no reemplaza el fondo de emergencia líquido.
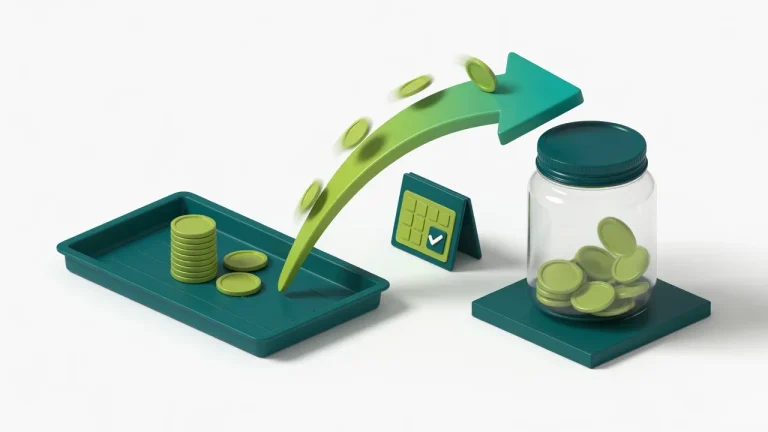
El ahorro automático programa una transferencia el día de cobro hacia una reserva separada. Empieza pequeño, evita el rojo y sostiene el hábito para tu fondo de emergencia.
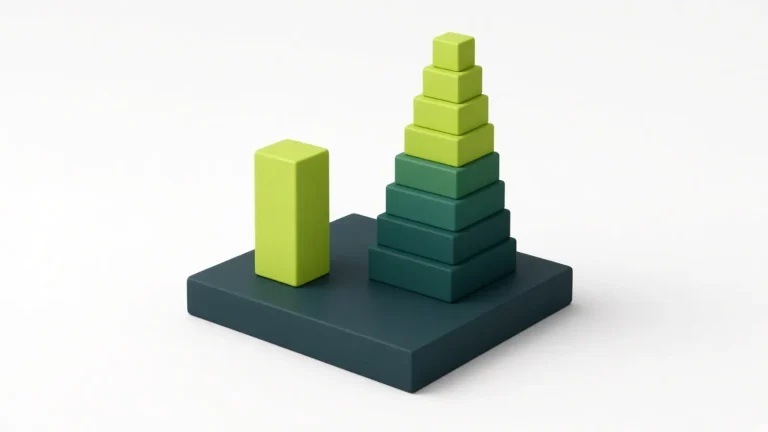
El interés simple se calcula solo sobre el capital inicial; el compuesto también sobre intereses acumulados. Comparación con ejemplos hipotéticos y vínculos a TEA y tasas fijas/variables.
El fondo de emergencia se guarda donde puedas usarlo rápido sin apostar el capital. Liquidez, bajo riesgo y costos claros importan más que “hacerlo crecer”. Guía conceptual, sin productos recomendados.
Un fondo de emergencia es dinero líquido reservado para imprevistos reales. Esta guía explica qué cubre, cuánto ahorrar con la referencia de 3 a 6 meses de gastos y cómo empezarlo desde cero sin venderte productos.
El interés compuesto es el interés que se calcula sobre el capital más los intereses ya generados. Esta guía explica qué es, cómo funciona frente al interés simple y muestra ejemplos numéricos hipotéticos sin jerga.