Enganche o entrada en una hipoteca: qué implica
El enganche o entrada es el aporte inicial al comprar vivienda. Reduce el monto a financiar, pero exige ahorro y plan. Conoce implicaciones sin porcentajes inventados.
El enganche o entrada es el aporte inicial al comprar vivienda. Reduce el monto a financiar, pero exige ahorro y plan. Conoce implicaciones sin porcentajes inventados.
Ser codeudor o garante significa asumir responsabilidad si el deudor principal no paga. Antes de firmar, entiende riesgos, límites y tu propia capacidad de pago.
El seguro ligado al crédito (desgravamen, protección de pagos u otros nombres) puede proteger o encarecer. Pregunta cobertura, exclusiones, prima y si es obligatorio antes de firmar.
Consolidar deudas une varias obligaciones en un solo crédito; refinanciar renegocia una deuda. Compara costo total, plazo y capacidad de pago antes de firmar.

Comparar préstamos por la cuota sola engaña. Mira costo total, plazo, comisiones, seguros e indicadores anuales de tu país, y cruza con tu capacidad de pago.
Antes de firmar una hipoteca, entiende garantía, capital, interés, plazo, cuota y enganche. Guía conceptual sin tasas de mercado ni límites de LTV inventados.
La capacidad de pago es cuánto puedes destinar con responsabilidad al servicio de deudas después de lo esencial. Aprende a estimarla con un ejemplo hipotético, sin umbrales presentados como ley.
Salir de deudas de tarjeta es un plan de pago disciplinado: primero el mínimo de todas, luego más dinero a una prioridad (avalancha o bola de nieve). Sin promesas milagrosas ni cifras de mercado inventadas.
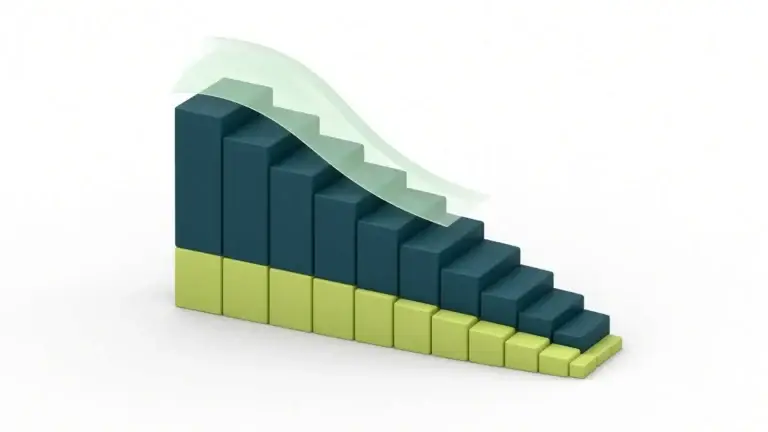
Amortizar es reducir el capital de una deuda con cada pago. En muchos préstamos la cuota fija empieza con más interés y luego crece la parte de capital. Esta guía lo explica sin inventar tasas ni tablas de mercado.