Respuesta rápida: La amortización es el proceso por el cual vas reduciendo el capital que debes a medida que pagas las cuotas de un préstamo o una hipoteca. En muchos contratos con cuota periódica fija (el esquema que en la jerga se llama a menudo “sistema francés”), al inicio una parte grande de lo que pagas cubre interés y una parte pequeña reduce capital; con el tiempo esa proporción se invierte. No es magia ni un “castigo”: es la matemática del saldo pendiente. La tabla exacta es la de tu contrato, no una genérica de internet.
Esta guía de Banco.guru explica el concepto para Latinoamérica en sentido amplio. No publica tasas de mercado, plazos legales ni tablas “promedio”. Para el marco del producto en sí, parte de qué es un préstamo personal.
En una frase
Amortizar = ir bajando el principal. La cuota suele mezclar interés del periodo + capital que se resta a la deuda. Entender esa mezcla evita confiar solo en “la cuota me cabe”.
Capital, interés y cuota: tres piezas distintas
Pieza Qué es Por qué importa
Capital (principal) Lo que aún debes del monto prestado Solo al reducirlo “avanzas” de verdad hacia el cierre
Interés del periodo Costo del dinero sobre el saldo pendiente Si el saldo es alto, el interés del periodo suele ser alto
Cuota Lo que pagas en la fecha pactada Puede ser fija o variable según el contrato; no es solo “interés” ni solo “capital”
En un préstamo personal o en una hipoteca, el contrato define cómo se reparte cada pago. Si solo miras la cuota total, no ves cuánto patrimonio (o “desendeudamiento”) estás construyendo ese mes.
Por qué al inicio “casi todo es interés” (idea, no tabla universal)
Imagina que el interés de cada periodo se calcula sobre lo que aún debes. Al principio debes casi todo el monto: el interés del periodo es relativamente grande. Si la cuota es fija, queda poco espacio para capital. Cuando el capital ya bajó, el interés del periodo suele ser menor y, con la misma cuota, cabe más capital. Ese “desplazamiento” de la mezcla es lo que mucha gente descubre al leer la tabla de amortización por primera vez.
Esto no implica que el banco “te engañe al inicio”. Implica que el costo del dinero se cobra sobre el saldo vivo. Si tu tasa es fija o variable, la forma de recalcular el interés puede cambiar, pero la lógica del saldo pendiente sigue siendo el eje.Sistema francés y otros esquemas (solo a nivel conceptual)
Hablar de “sistemas” sirve para orientarte; los nombres comerciales y las reglas legales cambian por país y por producto. Aquí no hay una fórmula con tasas inventadas.
Cuota fija / sistema francés (idea)
Se fija (en el tramo fijo) una cuota periódica constante.
Cada cuota se parte en interés del periodo + capital amortizado.
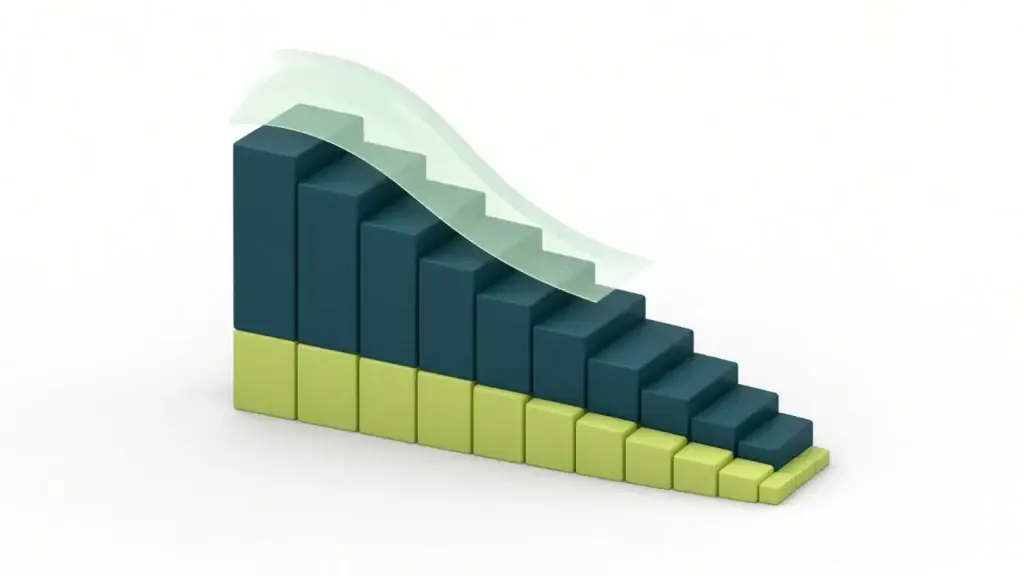
Al inicio: más interés, menos capital. Al final: más capital, menos interés.
Útil para presupuestar porque la cuota no “salta” solo por la mezcla interno—salvo que el contrato permita ajustes (seguro, tasa variable, etc.).
Cuota de capital constante (idea contrastada)
En algunos esquemas se amortiza un capital fijo por periodo y el interés se suma aparte.
La cuota total suele ser más alta al inicio (porque el interés se calcula sobre un saldo aún grande) y baja con el tiempo.
Conceptual: priorizas ver un descenso claro del principal desde el mes 1, a costa de una cuota inicial más exigente si el contrato es así.
Interés solo + globo / otras variantes
Hay productos donde un tramo paga sobre todo interés y el capital se concentra después, o hay un pago final grande.
No generalices: pide el calendario escrito. Un anuncio de “cuota baja” puede estar describiendo solo un tramo.
Ningún nombre de sistema sustituye la tabla de amortización de tu operación. Si el asesor no te la entrega o no te deja simular prepago, falta información, no “letra chica romántica”.
Ejemplo hipotético (sin tasa de mercado)
Ejemplo hipotético — no es oferta ni tasa vigente. Supón un préstamo de 12.000 unidades a devolver en 12 cuotas mensuales iguales de 1.100 unidades cada una (números redondos inventados solo para pensar). En el mes 1, el contrato podría asignar, por ejemplo, 400 al interés del periodo y 700 al capital. En un mes avanzado, con el saldo ya más bajo, la misma cuota de 1.100 podría repartirse como 150 de interés y 950 de capital. Los 400/700 y 150/950 no son reales: ilustran la dirección del cambio. Tu tabla dirá otros números.
Lo útil: dos personas pueden pagar la misma cuota y haber bajado capital de forma muy distinta. Comparar solo cuotas engaña; mira también el indicador de costo de tu país (p. ej. lógica de TEA u otro nombre local) y el total bajo los mismos supuestos.
Hipoteca vs préstamo de consumo
Misma idea (bajar capital); cambian plazo, garantía y sensibilidad a la tasa fija vs variable. En horizontes largos, un ajuste pequeño de tasa o plazo mueve mucho el interés acumulado: pide simulación, no intuyas con un reel.
Qué pedir antes de firmar (lista práctica)
Tabla de amortización con fecha, cuota, interés, capital y saldo.
Monto neto que recibes vs monto bruto financiado.
Si la cuota puede cambiar: índice, frecuencia de revisión, techos o pisos si el contrato los trae (sin inventar cuáles “deben” existir).
Reglas de prepago o amortización anticipada: ¿se aplica a capital? ¿hay comisión?
Seguros y comisiones que entren en la cuota o se cobren aparte.
El indicador de costo anual o efectivo que use tu regulación local—y compáralo con la misma métrica.Prepago: ¿adelantar cuotas o bajar capital?
“Pagar de más” no siempre significa lo mismo. En muchos contratos puedes indicar que el excedente vaya a reducir capital (amortización extraordinaria). En otros, un pago extra se interpreta como adelantar cuotas sin acortar tanto el interés futuro. La diferencia es enorme en el largo plazo. No asumas: pregunta por escrito cómo se aplica el excedente.
Errores frecuentes al leer la cuota
Creer que “ya amortiqué mucho” solo por llevar meses pagando: mira la columna de saldo.
Comparar créditos solo por cuota sin mismo plazo ni misma métrica de costo.
Ignorar que una tasa variable puede reescribir la cuota o el plazo.
Tomar una calculadora anónima de internet como si fuera tu liquidación oficial.
Preguntas frecuentes
¿Amortización es lo mismo que “pagar la cuota”?
No del todo. Pagar la cuota cumple el calendario. Amortizar capital es la parte que realmente baja el principal. Una cuota puede irse casi entera a interés al inicio y aun así estar “al día”.
¿El sistema francés es el único que existe?
No. Es muy común en créditos de cuota fija, pero hay otros esquemas y nombres locales. Lo que manda es tu contrato y tu tabla.
¿Si tengo tasa variable, la lógica de “más interés al inicio” desaparece?
No necesariamente. Sigue habiendo interés sobre saldo pendiente. Lo que cambia es que el interés (y a veces la cuota o el plazo) puede recalcularse según la fórmula pactada. Lee tasa fija vs variable.
¿Amortizar más rápido siempre conviene?
Depende de penalidades de prepago, de si el excedente va a capital, y de tu alternativa para ese dinero (por ejemplo liquidez de emergencia). No hay una respuesta única continental.
¿La TEA ya incluye el efecto de la amortización?
Los indicadores de costo efectivo o anual, cuando están bien definidos por la regulación local, buscan reflejar el costo en el tiempo bajo supuestos. No sustituyen leer la tabla. Empieza por la guía de tasa efectiva anual (TEA) y contrástala con el nombre que use tu país.
Resumen
Amortizar es bajar el capital. En muchos préstamos e hipotecas de cuota fija, las primeras cuotas pesan más en interés y después crece la parte de capital porque el interés se calcula sobre el saldo vivo. Sistemas como el “francés” u otros solo son etiquetas conceptuales: tu verdad operativa es la tabla de amortización, las reglas de prepago y la métrica de costo comparable. Los números de esta página son hipotéticos. No son ofertas ni tasas de mercado.
Aviso: Banco.guru es educación financiera independiente. No es un banco, no intermedia préstamos ni hipotecas y esta página no es asesoría personalizada, legal ni tributaria. Tasas, plazos, sistemas de amortización, derechos del consumidor e indicadores de costo dependen de la regulación de tu país y del contrato. Si la decisión es grande, consulta a un profesional calificado.
Fuentes consultadas
Condusef (México) — educación sobre créditos, útil como ejemplo de un marco nacional de LatAm (no es norma continental): https://www.condusef.gob.mx/
Contrato y tabla de amortización de la entidad oferente (texto plano; no se cita ninguna tasa como vigente ni como oferta).